
Nieruchomości na etapie budowy — jak kupować, wyceniać i dokończyć inwestycję w toku
Nieruchomości na etapie budowy to segment rynku, który potrafi dać kupującemu 10–20% przewagi cenowej wobec obiektów gotowych do odbioru. Transakcje na nieruchomości na etapie budowy rządzą się jednak własnymi zasadami: przedmiotem umowy jest obietnica, a nie mury, które można obejrzeć i zmierzyć. Nabywca kupuje harmonogram, projekt techniczny, decyzję administracyjną i wiarygodność wykonawcy. Ryzyko rozkłada się inaczej niż na rynku wtórnym — zamiast wad ukrytych pojawia się ryzyko opóźnienia, waloryzacji kosztorysu i zmian w dokumentacji. Dlatego analiza inwestycji w toku wymaga twardych danych: stopnia zaawansowania robót, stanu dziennika budowy, zabezpieczeń w umowie oraz realnego budżetu wykończenia. W tym poradniku pokazujemy, jak czytać dokumenty, ile kosztuje doprowadzenie budowy do stanu deweloperskiego oraz jakie parametry decydują o tym, że dana działka i projekt obronią się finansowo za trzy, pięć i dziesięć lat. Każdy z tych elementów da się zweryfikować przed podpisaniem umowy przedwstępnej.
Nieruchomości na etapie budowy — co realnie kupujesz
Przedmiotem transakcji jest zwykle działka z rozpoczętymi robotami plus komplet dokumentów: prawomocne pozwolenie na budowę, dziennik budowy, projekt techniczny i mapa do celów projektowych. Bez przeniesienia decyzji administracyjnej na nowego inwestora budowa formalnie stoi, a każdy dzień zwłoki kosztuje — w odsetkach kredytu i w degradacji nieosłoniętej konstrukcji.
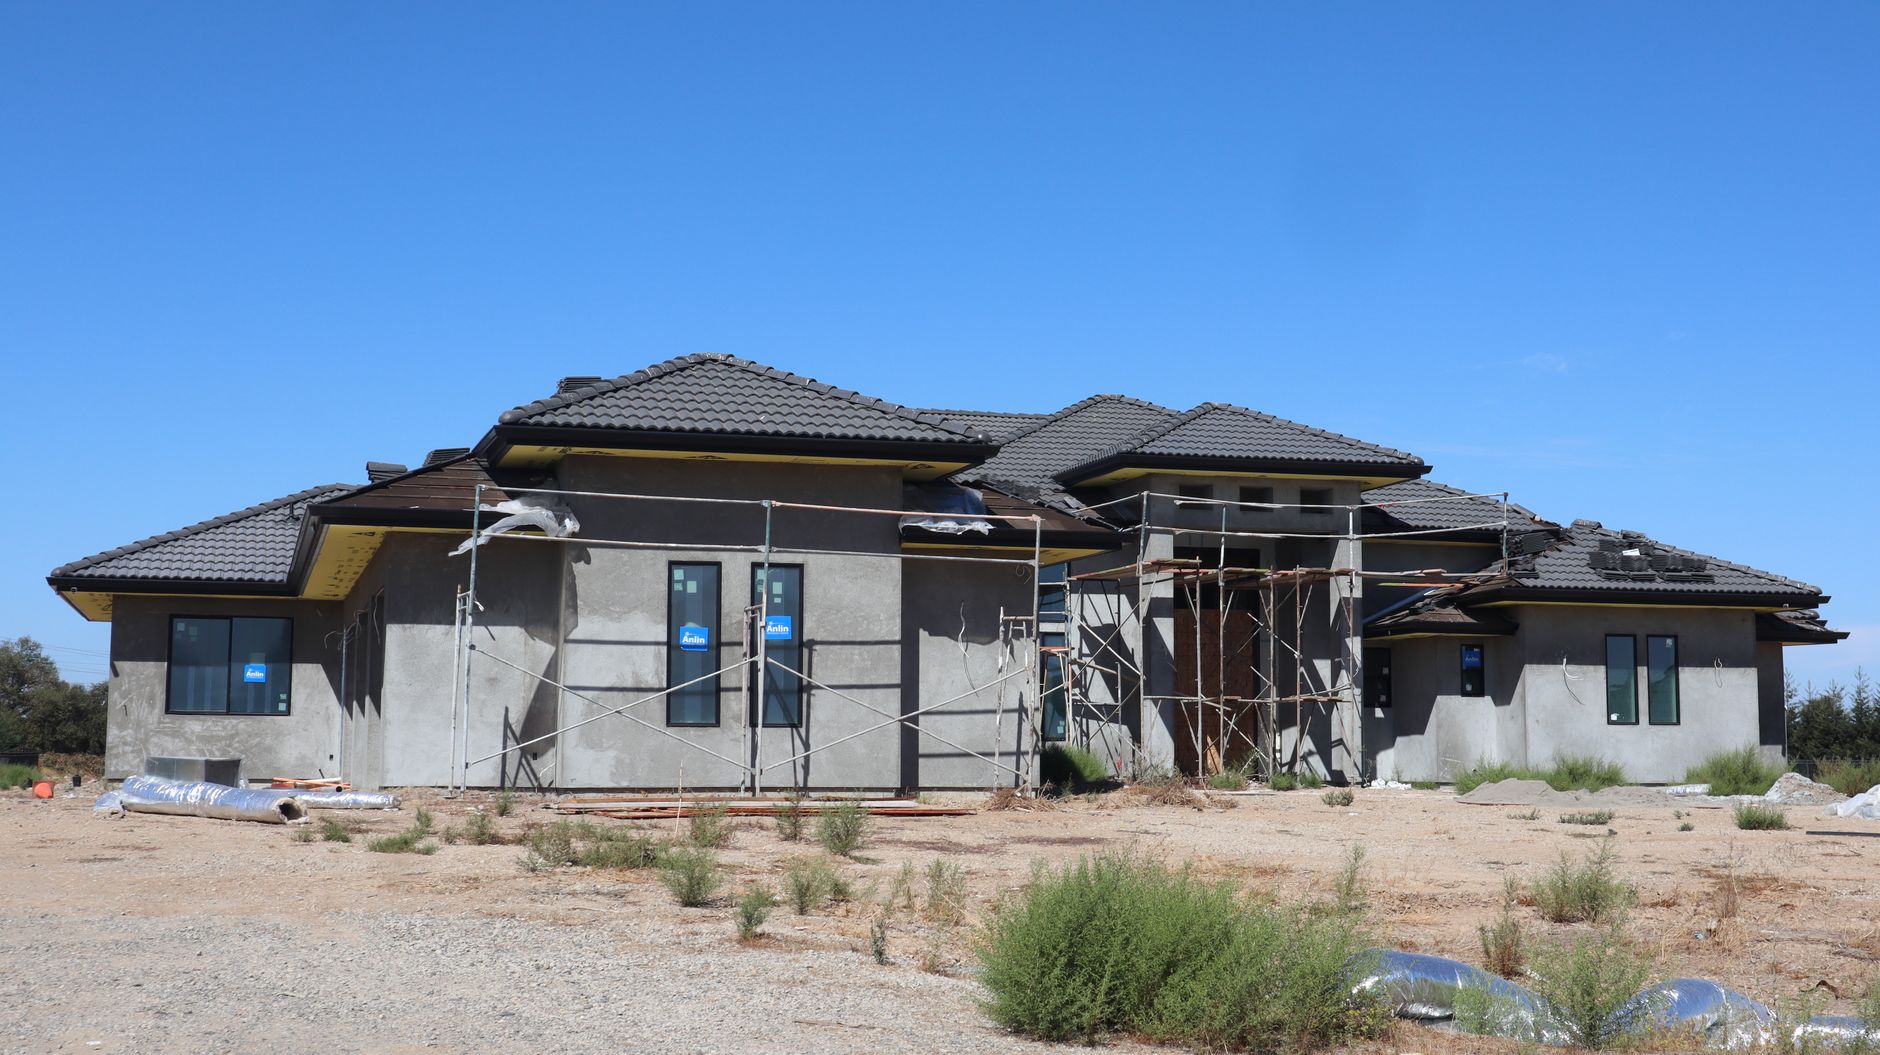
Stan zaawansowania określa się procentowo i to on wyznacza punkt wyjścia do negocjacji. Stan zerowy z fundamentami pochłania orientacyjnie 15–20% budżetu, stan surowy otwarty 35–45%, a stan surowy zamknięty z oknami i pokryciem dachu 55–65%. Reszta to instalacje, tynki, wylewki i wykończenie, czyli etap najbardziej wrażliwy na wahania cen materiałów oraz robocizny.
Największą płynnością cieszą się projekty domów parterowych o powierzchni użytkowej 90–130 m², bo trafiają w budżet rodzin kupujących pierwszy dom. Rynek szybciej wchłania rozpoczęty dom parterowy niż nietypową bryłę z antresolą i skomplikowaną więźbą, co skraca czas ekspozycji oferty, ogranicza presję na rabat i realnie podnosi cenę ofertową za metr kwadratowy.
| Etap budowy | Udział w budżecie | Co obejmuje | Główne ryzyko nabywcy |
|---|---|---|---|
| Stan zerowy | 15–20% | Wykopy, fundamenty, izolacje przeciwwilgociowe | Brak badań geotechnicznych podłoża |
| Stan surowy otwarty | 35–45% | Ściany nośne, stropy, więźba dachowa | Zawilgocenie murów po zimowaniu |
| Stan surowy zamknięty | 55–65% | Pokrycie dachu, stolarka okienna i drzwiowa | Nieszczelności montażowe, mostki termiczne |
| Stan deweloperski | 80–85% | Instalacje, tynki, wylewki, elewacja | Brak protokołów odbiorów instalacji |
| Stan pod klucz | 100% | Podłogi, biały montaż, wyposażenie | Rozjazd kosztorysu wykończenia |
Dokumenty, które trzeba sprawdzić przed podpisaniem umowy
Punktem wyjścia jest weryfikacja, czy decyzja o pozwoleniu na budowę pozostaje w mocy. Wygasa ona, gdy roboty nie rozpoczęły się w ciągu trzech lat od dnia, w którym stała się ostateczna, albo gdy przerwano je na dłużej niż trzy lata. Ostatni wpis kierownika budowy w dzienniku jest tu dowodem rozstrzygającym.
Druga warstwa kontroli to zgodność projektu z planem miejscowym. Jeżeli działka nie jest objęta planem, podstawą inwestycji pozostaje decyzja o warunkach zabudowy. Sprawdź, czy parametry z decyzji — szerokość elewacji frontowej, wysokość górnej krawędzi, kąt nachylenia połaci i wskaźnik zabudowy — pokrywają się z rysunkami w projekcie architektoniczno-budowlanym.
Trzeci element to formalne przeniesienie decyzji na nabywcę. Wymaga zgody dotychczasowego inwestora oraz oświadczenia o prawie do dysponowania nieruchomością na cele budowlane. Do kompletu warto dołożyć inwentaryzację geodezyjną wykonanych robót, protokoły przyłączeń mediów i dokumentację fotograficzną kolejnych etapów, bo później nikt jej nie odtworzy.
Wniosek o warunki zabudowy krok po kroku
Wniosek o warunki zabudowy składa się do urzędu gminy właściwego dla lokalizacji działki. Załącza się kopię mapy zasadniczej, opis planowanej inwestycji z parametrami technicznymi oraz informacje o zapotrzebowaniu na wodę, energię i sposobie odprowadzania ścieków. Kompletny warunki zabudowy wniosek skraca postępowanie nawet o kilka tygodni, bo urząd nie musi wzywać do uzupełnienia braków.
Gotowy wniosek o warunki zabudowy wzór udostępniają zwykle biuletyny informacji publicznej gmin, ale schemat nie zwalnia z analizy sąsiedztwa. Kluczowa jest zasada dobrego sąsiedztwa: parametry nowego budynku muszą nawiązywać do zabudowy na działkach dostępnych z tej samej drogi publicznej. Bez spełnienia tego warunku decyzja odmowna jest praktycznie przesądzona.
Wycena nieruchomości w trakcie budowy — metody i pułapki
Przy inwestycji w toku wycena nieruchomości najczęściej łączy podejście porównawcze dla gruntu z podejściem kosztowym dla nakładów. Rzeczoznawca ustala wartość działki na podstawie transakcji porównywalnych, a następnie dolicza wartość odtworzeniową wykonanych robót pomniejszoną o stopień zużycia technicznego i o ryzyko dokończenia inwestycji.
Bank patrzy na to samo, lecz ostrożniej. Operat szacunkowy kosztuje orientacyjnie 600–1200 zł dla domu jednorodzinnego, a kredyt uruchamiany jest w transzach powiązanych z zaawansowaniem prac. Inspekcja bankowa po każdej transzy weryfikuje faktyczny postęp, więc kosztorys musi być realistyczny — zawyżenie pozycji opóźnia wypłatę kolejnych środków.
Praktyczna formuła negocjacyjna wygląda tak: wartość działki plus udokumentowane nakłady minus dyskonto ryzyka rzędu 10–25%. Dyskonto rośnie wraz z długością przestoju, brakiem dokumentacji i nietypowością bryły. Rozpoczęty projekt domu parterowego o prostej konstrukcji wyceni się bliżej dolnej granicy dyskonta niż budynek z dachem wielospadowym i licznymi lukarnami.
Koszty dokończenia i rozwiązania podnoszące wartość
Doprowadzenie budowy od stanu surowego zamkniętego do deweloperskiego to orientacyjnie 1500–2500 zł za metr kwadratowy powierzchni użytkowej, zależnie od regionu i standardu instalacji. Wykończenie pod klucz dokłada kolejne 2000–4000 zł za metr. Dla domu o powierzchni 120 m² mówimy więc o budżecie rzędu 420–780 tys. zł.
Instalacje decydują o kosztach eksploatacji przez dekady. Zestaw fotowoltaiczny o mocy 6–10 kWp montuje się zwykle w przedziale 25–45 tys. zł, a panele fotowoltaiczne cena za kilowat spada wraz z wielkością instalacji. Pompa ciepła powietrze-woda z montażem to dodatkowe 35–60 tys. zł, przy czym oba rozwiązania podnoszą klasę energetyczną budynku i jego wartość rynkową.
Układ funkcjonalny również przekłada się na cenę. Projekt domu parterowego z garażem w bryle budynku eliminuje koszt osobnej wiaty i poprawia komfort użytkowania, a nowoczesny dom parterowy z otwartą strefą dzienną i dużymi przeszkleniami południowymi zyskuje przewagę w ogłoszeniach. Te decyzje najtaniej podejmuje się przed zamknięciem stanu surowego.
Okna, dach i wentylacja
Stolarka to pozycja, na której najczęściej fałszuje się oszczędności. Okno dachowe velux w standardowym rozmiarze 78×118 cm kosztuje z kołnierzem uszczelniającym mniej więcej 1500–3000 zł, a nieprawidłowy montaż generuje zawilgocenia poddasza, których naprawa bywa dziesięciokrotnie droższa niż różnica w cenie samego produktu.
Rekuperacja z odzyskiem ciepła na poziomie 85–90% to wydatek 18–30 tys. zł dla domu o powierzchni 120 m². Kanały wentylacyjne trzeba zaplanować przed wylewkami i zabudową stropu, dlatego kupując budowę w stanie surowym otwartym, masz jeszcze pełną swobodę wyboru systemu bez kucia gotowych przegród.
Harmonogram, ryzyka i zabezpieczenia w umowie
Harmonogram rzeczowo-finansowy powinien wiązać każdą płatność z mierzalnym efektem: zakończeniem stanu zerowego, montażem stolarki, odbiorem instalacji elektrycznej. Płatność za samo upływanie czasu przenosi całe ryzyko na kupującego. Kary umowne za zwłokę na poziomie 0,05–0,1% wartości kontraktu za każdy dzień są standardem rynkowym.
Zabezpieczeniem, które warto negocjować, jest kaucja gwarancyjna w wysokości 5–10% wynagrodzenia wykonawcy, zatrzymywana do czasu upływu okresu rękojmi. Alternatywą pozostaje gwarancja bankowa lub ubezpieczeniowa. W umowie z wykonawcą trzeba też zapisać zasady waloryzacji cen materiałów, wskazując konkretny wskaźnik i maksymalny pułap podwyżki.
Ostatnia grupa ryzyk dotyczy stanu prawnego gruntu. Sprawdź księgę wieczystą pod kątem służebności przesyłu, hipotek i roszczeń, a także faktycznego dostępu do drogi publicznej. Brak prawnie zagwarantowanego dojazdu blokuje zarówno kredyt, jak i późniejszą odsprzedaż, nawet gdy budynek jest technicznie ukończony i odebrany.
Jak sprawdzić, czy budowa nie stoi zbyt długo?
Zacznij od dziennika budowy — ostatni wpis kierownika budowy pokazuje datę faktycznego przerwania robót. Jeżeli przerwa przekracza trzy lata, decyzja o pozwoleniu na budowę wygasa i konieczne jest wznowienie procedury, co oznacza kolejne miesiące oczekiwania i wydatki projektowe. Sprawdź także stan konstrukcji: nieosłonięte stropy, mury i wieńce po dwóch zimach wymagają ekspertyzy konstruktora, kosztującej orientacyjnie 1500–4000 zł. Poproś sprzedającego o protokoły odbiorów instalacji, geodezyjną inwentaryzację powykonawczą oraz dokumentację zdjęciową kolejnych etapów. Brak choćby jednego z tych elementów to mocny argument negocjacyjny, wart zwykle kilka procent ceny transakcyjnej i dodatkową rezerwę w budżecie remontowym.
Czy bank udzieli kredytu na nieruchomości na etapie budowy?
Tak, choć procedura różni się od standardowego kredytu na gotowy dom. Bank wymaga przeniesionego pozwolenia na budowę, kosztorysu inwestorskiego na własnym formularzu, harmonogramu prac oraz operatu szacunkowego uwzględniającego wartość po zakończeniu inwestycji. Środki wypłacane są w transzach, zwykle w trzech do pięciu, a każda kolejna zależy od pozytywnej inspekcji potwierdzającej postęp robót. Wkład własny wynosi najczęściej 10–20% wartości kosztorysowej, przy czym wartość posiadanej działki bywa zaliczana na jego poczet. Kredytobiorca musi też zmieścić się w wyznaczonym oknie realizacyjnym, po którym bank oczekuje zgłoszenia zakończenia budowy i przedstawienia dokumentów odbiorowych.
Co zrobić, gdy zakupiony projekt wymaga zmian?
Zakres swobody zależy od charakteru modyfikacji. Zmiany nieistotne — przesunięcie ścianki działowej, korekta układu instalacji wewnętrznych, zmiana kolorystyki elewacji — wymagają jedynie wpisu projektanta do dokumentacji i adnotacji w dzienniku budowy. Zmiany istotne, czyli ingerencja w kubaturę, wysokość, liczbę kondygnacji, powierzchnię zabudowy czy układ konstrukcyjny, wymagają decyzji o zmianie pozwolenia na budowę i ponownego uzgodnienia projektu. Adaptacja gotowego projektu przez uprawnionego architekta kosztuje orientacyjnie 2500–6000 zł, a przy przeprojektowaniu konstrukcji kwota rośnie. Najtaniej wprowadzać poprawki przed wykonaniem stanu surowego zamkniętego, gdy nie trzeba demontować gotowych przegród ani stolarki.
